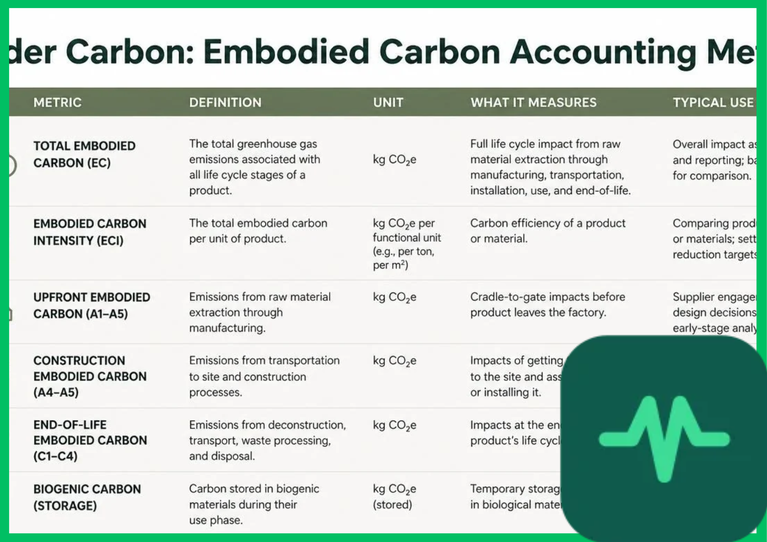
Embodied Carbon Definitions and Scope 3 Material Assessment
Quantifying embodied carbon requires calculating the total greenhouse gas emissions generated throughout the entire life cycle of a material, expressed as carbon dioxide equivalent (CO2e\mathrm{CO}_2\text{e}CO2e) per unit of mass (t CO2et\text{ CO}_2\text{e}t CO2e per metric ton of product). This accounting framework relies heavily on rigorous Scope 3 material assessments, tracking upstream supply chain emissions from raw material extraction through chemical processing, refining, and transportation.
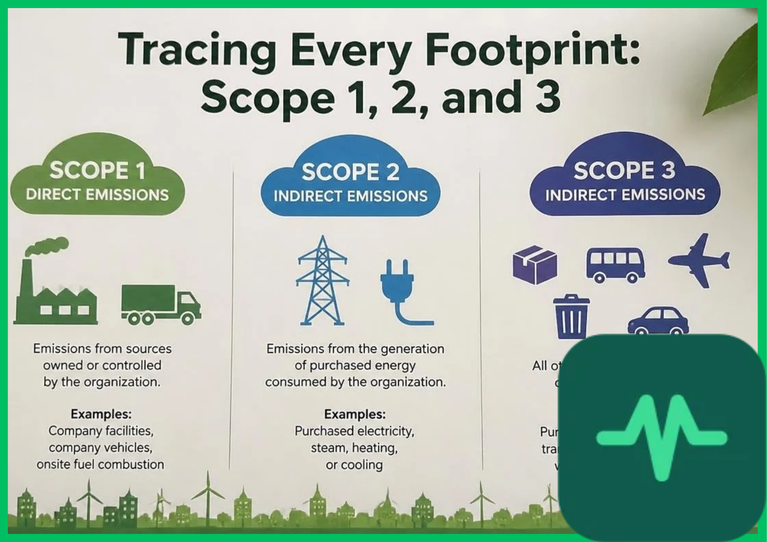
Within heavy industrial manufacturing, cradle-to-gate accounting evaluates direct emissions generated on-site (Scope 1) and indirect emissions associated with purchased electricity, steam, and heating (Scope 2), alongside embodied emissions embedded in raw material inputs (Scope 3 Category 1: Purchased Goods and Services). For example, primary steel production utilizing blast furnace-basic oxygen furnace (BF-BOF) routes exhibits high carbon intensities ranging from 1.8 t CO2e1.8\text{ t }\mathrm{CO}_2\text{e}1.8 t CO2e to 2.3 t CO2e2.3\text{ t }\mathrm{CO}_2\text{e}2.3 t CO2e per metric ton of crude steel (1.98 to 2.54 short tons1.98\text{ to }2.54\text{ short tons}1.98 to 2.54 short tons). Conversely, scrap-based electric arc furnace (EAF) recycling routes powered by renewable electricity achieve carbon intensities below 0.4 t CO2e0.4\text{ t }\mathrm{CO}_2\text{e}0.4 t CO2e per metric ton.
Life-Cycle Carbon Valuation and System Boundaries
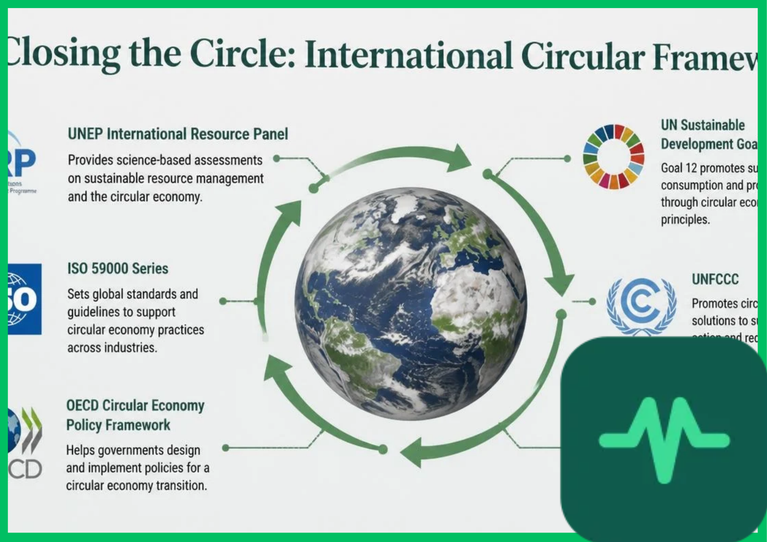
Executing accurate carbon border adjustments requires standardized life-cycle assessment (LCA) methodologies codified under international standards such as ISO 14040 and ISO 14044. These standards establish clear system boundaries to prevent accounting discrepancies between importing and exporting economies.
Life-cycle carbon valuation breaks down emissions into distinct operational phases:
- Production Phase (Modules A1-A3): Evaluates raw material extraction, transport to manufacturing plants, and industrial processing emissions. This boundary forms the primary legal basis for carbon border adjustment import declarations.
- Construction and Transport Phase (Modules A4-A5): Quantifies freight transport emissions across international shipping lanes and domestic distribution networks, measuring fuel consumption and vessel energy efficiencies.
- Operational and End-of-Life Phases (Modules B-C): Assesses in-use performance, maintenance, deconstruction, and recycling potential, determining circular economy credits applied to the net carbon accounting ledger.
Establishing harmonized system boundaries eliminates accounting loopholes, ensuring that imported commodities bear financial liabilities proportional to their true atmospheric impact.
International Emissions Transparency and Data Verification
A primary challenge in implementing carbon border adjustment mechanisms is ensuring international emissions transparency and verifiable facility-level data reporting. Relying on generalized national default emission factors often penalizes efficient producers while rewarding emitters operating within unverified regulatory frameworks.
To resolve data asymmetry, carbon accounting frameworks mandate verified primary emissions data backed by third-party auditing and continuous emissions monitoring systems (CEMS). Industrial facilities exporting carbon-intensive goods must submit verified product carbon footprints (PCFs) detailing exact fuel inputs, electrical grid carbon intensity factors, and chemical reaction stoichiometry. When primary facility data is unavailable, regulatory authorities apply conservative default values penalized by a 20% to 50% safety margin, creating a strong economic incentive for exporters to adopt transparent facility-level accounting practices.
Technical Data Specifications of Carbon Accounting Parameters
| Carbon Accounting & LCA Parameter | Engineering Specification Standard |
|---|---|
| Primary Steel Carbon Intensity (BF-BOF) | 1.8 t to 2.3 t CO2e per metric ton (1.98 to 2.54 short tons) |
| Recycled Steel Intensity (EAF Route) | 0.3 t to 0.5 t CO2e per metric ton (0.33 to 0.55 short tons) |
| Primary Aluminum Carbon Intensity | 12.0 t to 20.0 t CO2e per metric ton (coal-fired grid smelting) |
| LCA System Boundary Standard | ISO 14040/14044 cradle-to-gate (Modules A1-A3) |
| Default Data Penalty Margin | 20% to 50% upward adjustment on unverified data |
| Global Warming Potential Metric | 100-year horizon (GWP100) per IPCC assessment reports |
| Third-Party Auditing Standard | ISO 14065 greenhouse gas validation accreditation |
Industrial Trade Decarbonization and Leakage Prevention
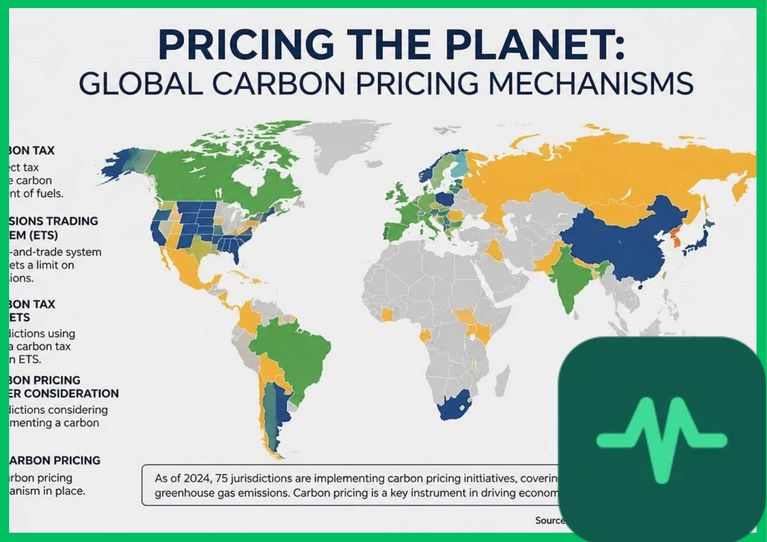
The economic architecture of a carbon border adjustment mechanism functions by imposing an import levy equal to the difference between the domestic carbon price paid by local manufacturers under an Emissions Trading System (ETS) and the carbon price paid in the country of origin. This fiscal balancing mechanism neutralizes competitive cost distortions, preventing carbon leakage and removing economic incentives for industrial relocation to unregulated jurisdictions.
Industrial trade decarbonization accelerates as heavy manufacturers recognize that reducing their carbon intensity directly lowers import tariff exposure. Consequently, steelmakers, chemical refiners, and cement producers deploy capital toward low-carbon technologies—such as green hydrogen direct reduction of iron (H2\text{H}_2H2-DRI), carbon capture, utilization, and storage (CCUS), and high-temperature electric industrial kilns powered by renewable energy purchase agreements (PPAs).
The Final Take
Mastering carbon border adjustment mechanism embodied carbon accounting metrics establishes the transparent economic foundation required for global industrial decarbonization. Citing IEA and UNEP analytical assessments, standardizing Scope 3 supply chain tracking, ISO life-cycle valuation, and facility-level data verification eliminates carbon leakage and aligns international trade with climate stabilization targets. By pricing embodied carbon accurately across global supply chains, regulatory frameworks incentivize systemic industrial transformation without distorting international trade equity.
Comments (0)
Login to leave a comment.
No comments yet. Be the first to share your thoughts!