Scope 1 Direct Emissions and Industrial Combustion Physics
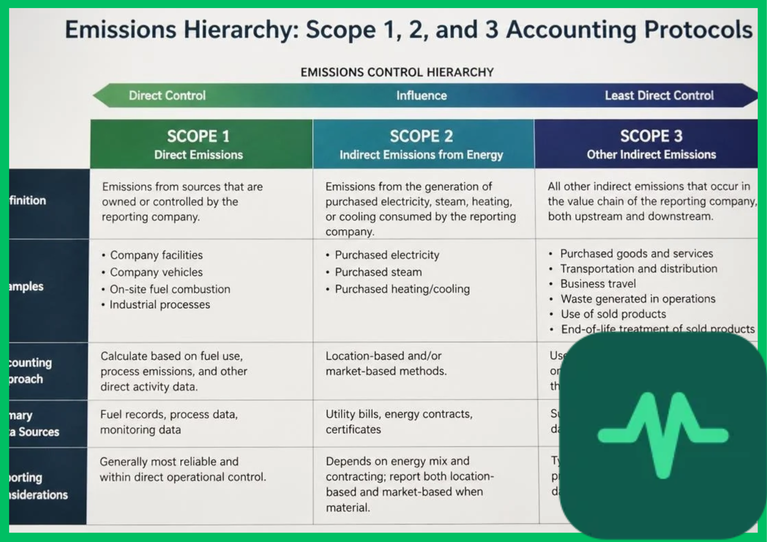
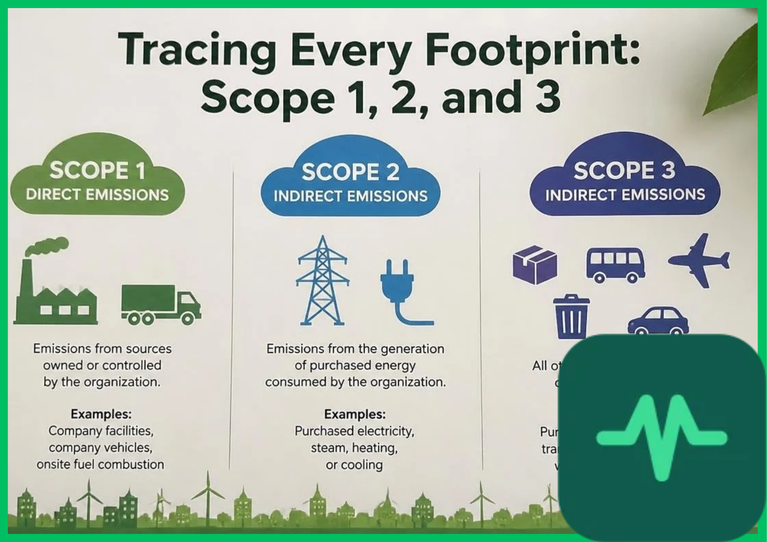
Scope 1 emissions encompass all direct greenhouse gas releases originating from physical sources owned or directly controlled by a reporting corporate entity. This category includes stationary combustion from industrial boilers, furnaces, and gas turbines; mobile combustion from company-owned vehicle fleets and freight transport; chemical processing emissions from cement calcination or petrochemical refining; and fugitive emissions from pipeline leakages and refrigeration system losses.
Calculating Scope 1 emissions requires multiplying activity data (such as fuel volume consumed or mass of chemical feedstock processed) by chemical-specific emission factors derived from stoichiometric combustion equations. For instance, burning natural gas (CH4\mathrm{CH}_4CH4) in industrial thermal boilers follows the complete oxidation reaction:
CH2+2O2→CO2+2H2O\mathrm{CH}_2 + 2\mathrm{O}_2 \rightarrow \mathrm{CO}_2 + 2\mathrm{H}_2\mathrm{O}CH2+2O2→CO2+2H2O
Emissions are quantified by applying Intergovernmental Panel on Climate Change (IPCC) default or facility-specific net calorific values and carbon oxidation factors, measuring total carbon dioxide equivalent (CO2e\mathrm{CO}_2\text{e}CO2e) output across 100-year global warming potential (GWP100\mathrm{GWP}_{100}GWP100) horizons. Fugitive emissions—such as hydrofluorocarbon (HFC) leakage from commercial chillers—are calculated using mass balance equations based on equipment recharge logs and refrigerant replacement records.
Scope 2 Indirect Emissions from Purchased Energy
Scope 2 emissions account for indirect greenhouse gas releases associated with the generation of purchased electricity, steam, heating, and cooling consumed within corporate facilities. Unlike Scope 1 emissions generated on-site, Scope 2 emissions occur at the point of power generation, such as coal-fired utility plants or natural gas combined-cycle power stations.
The Greenhouse Gas Protocol mandates dual reporting methodologies for Scope 2 inventories:
- Location-Based Accounting Method: Quantifies emissions using regional or national average grid carbon intensity factors (expressed in grams of CO2e\mathrm{CO}_2\text{e}CO2e per kilowatt-hour [g CO2e/kWh\text{g }\mathrm{CO}_2\text{e/kWh}g CO2e/kWh]), reflecting the physical carbon mix of local electrical grids.
- Market-Based Accounting Method: Quantifies emissions based on contractual instruments negotiated between corporations and power generators, including renewable energy certificates (RECs), guarantees of origin (GoOs), power purchase agreements (PPAs), and utility-specific green tariff portfolios.
When a manufacturing facility procures 100% renewable electricity via a direct PPA with an operating wind farm or solar photovoltaic array, its market-based Scope 2 emissions drop to zero, whereas its location-based emissions reflect the physical carbon intensity of the surrounding municipal grid infrastructure.
Scope 3 Value Chain Emissions and Upstream/Downstream Categories
Scope 3 emissions comprise all indirect greenhouse gas releases occurring throughout the upstream and downstream corporate value chain, outside the boundaries of Scope 1 and Scope 2 operations. Representing up to 80% to 90% of total corporate emissions for carbon-intensive sectors, Scope 3 is partitioned into 15 distinct accounting categories defined by the GHG Protocol Value Chain Standard.
Upstream categories track cradle-to-gate emissions generated by tier-1 through tier-n suppliers, including purchased goods and services, capital goods, fuel- and energy-related activities not included in Scope 1 or 2, upstream transportation and distribution, waste generated in operations, business travel, and employee commuting. Downstream categories quantify emissions associated with sold products, encompassing downstream transportation and distribution, processing of sold products, use-phase emissions of sold products, end-of-life treatment of sold products, leased assets, franchises, and investments.
Calculating Scope 3 inventories requires deploying hybrid accounting models that combine supplier-specific primary activity data with environmentally-extended input-output (EEIO) economic databases. Industrial corporations prioritize supplier engagement programs to replace generalized monetary spend-based emission factors with verified primary product carbon footprints (PCFs).
Technical Data Specifications of Emissions Accounting Parameters
| Greenhouse Gas Accounting Parameter | Engineering Specification Standard |
|---|---|
| Scope 1 Calculation Basis | Direct fuel consumption × IPCC stoichiometric emission factor |
| Scope 2 Reporting Methods | Dual inventory: Location-based vs. Market-based accounting |
| Scope 3 Category Count | 15 distinct upstream and downstream value chain categories |
| Global Warming Potential Horizon | 100-year timescale (GWP100) per IPCC assessment reports |
| Grid Carbon Intensity Metric | g CO2e/kWh regional generation average |
| Data Verification Standard | ISO 14064-3 greenhouse gas auditing and validation |
| Assurance Engagement Levels | Limited assurance vs. Reasonable assurance audit tiers |
Industrial Carbon Auditing and Data Verification Standards
Ensuring inventory integrity requires subjecting corporate carbon accounting to rigorous industrial auditing protocols codified under ISO 14064 standards (Specification with guidance at the organization level for quantification and reporting of greenhouse gas emissions and removals). Independent third-party verification bodies evaluate data collection pipelines, internal control systems, and calculation methodologies to issue formal assurance statements.
Auditors execute verification across two distinct assurance levels:
- Limited Assurance: Involves analytical procedures, data reconciliation, and sample-based inquiries, resulting in a negative-form conclusion stating that no material misstatements were identified within the greenhouse gas assertion.
- Reasonable Assurance: Requires exhaustive physical site inspections, primary meter calibration reviews, and end-to-end audit trail verification, yielding a positive-form opinion confirming that the inventory is materially correct and adheres strictly to GHG Protocol principles.
Continuous emissions monitoring systems (CEMS) installed on major stationary combustion sources provide real-time stack gas concentration measurements for CO2\mathrm{CO}_2CO2, oxygen, and volumetric flow rates, replacing estimated fuel-factor calculations with direct physical telemetry.
Corporate Decarbonization Metrics and Science-Based Targets
Quantifying Scope 1, 2, and 3 emissions establishes the empirical foundation for corporate decarbonization and net-zero target setting. Industrial organizations submit emissions inventories to the Science Based Targets initiative (SBTi), validating that short-term and long-term reduction trajectories align with the 1.5°C global warming stabilization limit established by the Paris Agreement.
Decarbonization strategies prioritize direct operational efficiency, industrial electrification of thermal processes, integration of wide-bandgap power electronics, and supply chain supplier engagement. Corporate carbon accounting protocols track progress annually, ensuring transparency and accountability across global industrial sectors.
The Final Take
Mastering scope 1 scope 2 scope 3 emissions accounting protocols provides the rigorous quantitative framework required for corporate climate disclosure and industrial decarbonization. Citing IEA and UNEP analytical assessments, standardizing direct combustion tracking, market-based electricity reporting, and value chain supply chain auditing eliminates accounting discrepancies. By establishing verified emissions baselines, regulatory reporting frameworks accelerate corporate transition toward absolute greenhouse gas neutrality.
Comments (0)
Login to leave a comment.
No comments yet. Be the first to share your thoughts!